Voor- en nadelen aflossingsvrije hypotheek
Voordelen
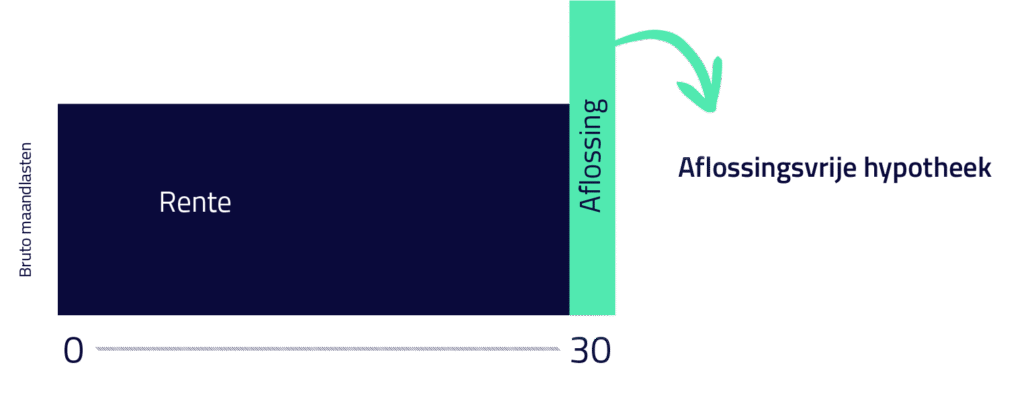
- Lage maandlasten: doordat je niet aflost, zijn je maandlasten overzichtelijk.
- Flexibiliteit: je bepaalt zelf of en wanneer je tussentijds extra aflost.
- Cashflow: vooral interessant voor ondernemers of senioren met voldoende eigen vermogen.
Nadelen
- Geen maandelijkse aflossing betekent dat de schuld blijft bestaan.
- Je loopt risico’s als de woningwaarde daalt en je niets aflost.
- Herfinancieren of verlengen kan lastig zijn, zeker bij pensionering of dalend inkomen.
- Je hebt aan het eind van de looptijd een grote som geld nodig om af te lossen (wanneer je dit niet tussentijds doet).
Aflossingsvrije hypotheek na 2013
Na 1 januari 2013 zijn de regels rondom hypotheken aangescherpt. Sindsdien geldt:
- Nieuwe aflossingsvrije hypotheken komen niet meer in aanmerking voor hypotheekrenteaftrek.
- Alleen bestaande leningen (voor 2013) behouden deze fiscale voordelen.
- De ECB en AFM hebben sindsdien nadrukkelijk gewezen op de risico’s van deze hypotheekvorm.
De vraag “aflossingsvrije hypotheek mag dat nog?” komt daarom vaak voor. Het antwoord is ja, maar onder voorwaarden. In veel gevallen mag je nog maximaal 50% van de woningwaarde aflossingsvrij financieren maar bij verschillende geldverstrekkers nog maar maximaal 30%.
De drie grootste misverstanden
- “Je hoeft niets terug te betalen”
Onjuist. De schuld moet aan het eind van de looptijd volledig worden afgelost.
- “Een aflossingsvrije hypotheek is altijd goedkoper”
Niet echt. Hoewel de maandlasten laag zijn, bouw je geen vermogen op.
- “Je krijgt geen nieuwe aflossingsvrije hypotheek meer”
Toch wel. Veel geldverstrekkers bieden deze hypotheekvorm nog aan, mits je voldoet aan de voorwaarden.
Mag je nog een aflossingsvrije hypotheek afsluiten?
Deze vraag wordt vaak gesteld: “aflossingsvrije hypotheek mag dat nog?”
Ja, dat mag. Je kunt nog steeds kiezen voor een hypotheek aflossingsvrij, maar er gelden wel strengere eisen:
- Je moet een plan hebben dat je de aflossing aan het einde kunt doen.
- Bij aankoop mag slechts de helft van de woningwaarde aflossingsvrij zijn.
- De hypotheekrente is niet fiscaal aftrekbaar voor nieuwe hypotheken.
Voor een actueel beeld kun je het beste je aflossingsvrije hypotheek berekenen met een rekentool of met een adviseur.
Update 2026: strengere voorwaarden bij geldverstrekkers
De regels rondom de aflossingsvrije hypotheek blijven in beweging. Naast de algemene wet- en regelgeving kiezen sommige geldverstrekkers er zelf voor om hun voorwaarden verder aan te scherpen. Vanaf 11 mei 2026 hebben onder andere Rabobank en Obvion aangekondigd strengere regels te hanteren voor aflossingsvrije hypotheken.
Wat verandert er vanaf 11 mei 2026?
Bij deze geldverstrekkers geldt vanaf die datum:
- Maximaal 30% van de woningwaarde mag aflossingsvrij worden gefinancierd
- Met een maximum van € 150.000
- Dit geldt voor nieuwe hypotheken, maar ook bij herfinancieringen en verhogingen
Ter vergelijking: tot die datum is bij veel geldverstrekkers nog maximaal 50% van de woningwaarde aflossingsvrij mogelijk, zonder vast maximumbedrag.
Let op bij aanvragen vóór 11 mei 2026
Wil je nog gebruikmaken van de huidige ruimere voorwaarden (maximaal 50% aflossingsvrij)? Dan moet de volledige hypotheekaanvraag uiterlijk 10 mei 2026 bij de geldverstrekker zijn ingediend.
Voor ondernemers geldt daarbij dat ook een eventuele inkomensverklaring (IKV) tijdig gereed moet zijn.
Wat betekent dit voor bestaande aflossingsvrije hypotheken?
Heb je al een aflossingsvrije hypotheek en verander je niets aan je lening? Dan blijft alles zoals het is. Ook bij het aflopen van je rentevaste periode en het kiezen van een nieuwe rente gelden deze nieuwe regels niet automatisch.
Pas wanneer je jouw hypotheek wijzigt, bijvoorbeeld door:
- een verhoging,
- herfinanciering,
- of het afsluiten van een nieuwe lening,
kan het zijn dat je wél met de nieuwe voorwaarden te maken krijgt.
Volgen er meer geldverstrekkers?
Rabobank en Obvion zijn op dit moment de eerste geldverstrekkers die deze strengere regels invoeren. Het is echter goed mogelijk dat andere banken en geldverstrekkers volgen. De toezichthouders (zoals AFM en ECB) sturen al langer aan op het verder beperken van aflossingsvrije hypotheken in Nederland.
Advies: laat je situatie tijdig beoordelen
Overweeg je een aflossingsvrije hypotheek, een verhoging of een aanpassing van je bestaande lening? Dan is het verstandig om niet te lang te wachten. Een adviseur kan beoordelen:
- Welke geldverstrekkers nog ruimte bieden,
- Of aanvragen vóór 11 mei 2026 zinvol is,
- En welke hypotheekvorm het beste past bij jouw toekomstplannen.
Maak eenvoudig een vrijblijvende afspraak. Wij kijken graag met je mee en zorgen dat je niet voor verrassingen komt te staan.
Wat gebeurt er als je aflossingsvrije hypotheek afloopt?
Bij het einde van de looptijd zijn er drie opties:
- Aflossen met spaargeld of door verkoop van de woning.
- Verlengen van de hypotheek, als je inkomen en leeftijd dit toelaten.
- Oversluiten naar een andere hypotheekvorm.
Soms is het lastig om op hoge leeftijd een verlenging te krijgen. Daarom is het belangrijk hier tijdig over na te denken.
Aflossingsvrije hypotheek aflossen of niet?
Of je moet aflossen, hangt af van je situatie. Een hypotheek aflossingsvrij kan prima zijn zolang je een plan hebt:
- Heb je spaargeld of een beleggingsrekening die je kunt gebruiken voor aflossing?
- Kun je bij pensionering nog herfinancieren?
- Is het verstandig om nu al een deel extra af te lossen?
Bij twijfel is het slim om je aflossingsvrije hypotheek te berekenen en samen met een adviseur naar de toekomst te kijken. Maak eenvoudig een afspraak via onze website met één van onze adviseurs en wij brengen vrijblijvend je opties in kaart zodat je weloverwogen de beste keuze kunt maken.