Wat is een hypotheekvorm?
Een hypotheekvorm bepaalt hoe je de lening terugbetaalt en hoe de maandlasten zijn opgebouwd. Denk aan het verschil tussen de soorten hypotheek annuïtair aflossen, waarbij je elke maand een vast bedrag betaalt, en aflossingsvrij, waarbij je alleen rente betaalt en aan het einde de lening in één keer moet terugbetalen.
Elke vorm heeft voor- en nadelen. En wat de juiste keuze is, hangt af van onder andere:
- Je levensfase (starter, doorstromer, ondernemer)
- Je inkomenssituatie
- Jouw behoefte aan zekerheid of flexibiliteit
- Fiscale overwegingen
De meest voorkomende hypotheekvormen
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je elke maand een vast bedrag aan rente + aflossing. In het begin bestaat dit vooral uit rente, later los je steeds meer af.
- Fiscaal aftrekbare rente (bij gebruik voor eigen woning)
- Geschikt voor starters
- Gelijkmatige maandlasten

Lineaire hypotheek
Bij een lineaire hypotheek los je elke maand een vast bedrag af en daarnaast betaal je rente, waardoor je maandlasten langzaam dalen.
- Sneller afgelost
- Totale rentekosten lager
- Hogere maandlasten in het begin

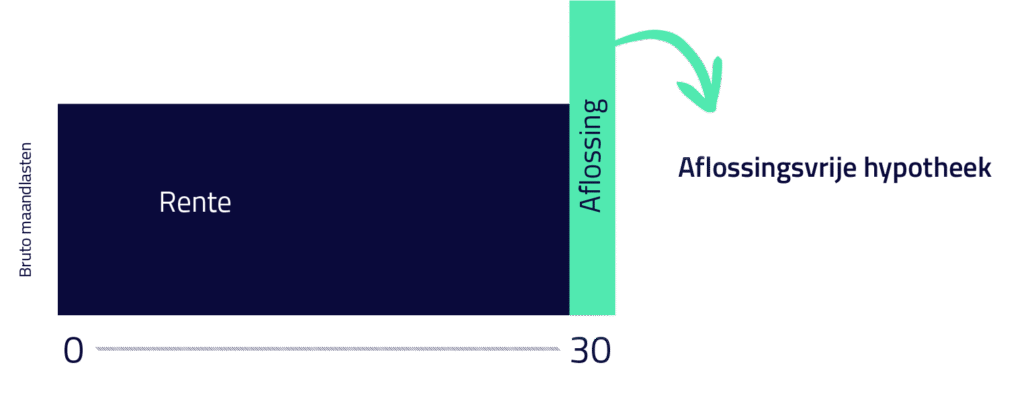
Aflossingsvrije hypotheek
Je betaalt bij een aflossingsvrije hypotheek alleen rente, geen aflossing. Aan het eind van de looptijd moet je het hele bedrag in één keer terugbetalen.
- Alleen mogelijk tot maximaal 50% van de woningwaarde.
- Geen renteaftrek voor nieuwe hypotheken
- Lagere maandlasten (tijdelijk)
Starterslening
Ben je starter en kom je nét wat tekort om je droomwoning te kopen? Dan biedt de starterslening een uitkomst. Deze aanvullende lening overbrugt het verschil tussen wat je kunt lenen en de aankoopprijs van je woning.
- Geen maandlasten in de eerste drie jaar
- Alleen mogelijk in deelnemende gemeenten
- Fiscaal vriendelijk én stimulerend
Bij De Financiële Alliantie checken we of jij in aanmerking komt én hoe je deze lening slim inzet.
Verhuurhypotheek
Wil je een woning kopen om te verhuren? Dan heb je een verhuurhypotheek nodig. Die werkt anders dan een gewone hypotheek:
- Alleen bedoeld voor verhuur, niet voor eigen bewoning.
- Je kunt minder lenen (vaak max. 70-80% van de woningwaarde in verhuurde staat).
- Rente is iets hoger dan bij reguliere hypotheken.
- Meer eigen geld nodig mede doordat je minder kunt lenen ten opzichte van de woningwaarde en een hogere overdrachtsbelasting.
Wij kennen de aanbieders én de voorwaarden. Zo helpen wij graag met vragen!
Duurzame hypotheek
Duurzaam wonen wordt steeds aantrekkelijker — voor het milieu én je portemonnee. Met een duurzame hypotheek kun je extra geld lenen om je woning energiezuinig te maken.
- Extra leenruimte tot 106% van de woningwaarde.
- Rentekorting bij energielabel A.
- Geschikt voor zonnepanelen, warmtepompen, isolatie en meer.
- Sommige aanbieders hebben zelfs speciale ‘groene’ leningen.
Wij helpen je verduurzaming slim te financieren en alle regelingen optimaal te benutten.
Hypotheek voor ondernemers
Ben je ondernemer en wil je een hypotheek afsluiten? Tegenwoordig gaat dat een stuk eenvoudiger. Over het algemeen werkt een hypotheek voor ondernemers vrijwel hetzelfde als bij iemand die in loondienst is. Je kunt 100% van de woningwaarde lenen, alleen moet je wel wat extra documenten aanleveren om aan te tonen dat je genoeg verdiend. Een geldverstrekker berekent namelijk veelal jouw maximale hypotheek op basis van de gemiddelde nettowinst over de afgelopen drie jaar.
Hypotheek voor buitenlanders
Ben je expat of woon je (nog) niet lang in Nederland? Ook dan zijn er mogelijkheden om een hypotheek af te sluiten. Steeds meer geldverstrekkers bieden een hypotheek voor expats aan, mits je aan bepaalde voorwaarden voldoet:
- Vast inkomen in euro’s.
- Werkvergunning of verblijfsstatus.
- Soms extra eisen aan inbreng eigen geld.
Wij zijn bekend met de regels, uitzonderingen en valkuilen. Of je nu EU-burger bent of van buiten Europa komt. Wij zorgen voor helder advies en een oplossing die werkt.
Tweede hypotheek
Wil je verbouwen, verduurzamen of heb je andere plannen waarbij je extra financiële ruimte nodig hebt? Dan is het afsluiten van een tweede hypotheek een interessante optie. Je sluit hiermee een aanvullende hypotheek af boven op je bestaande hypotheek.
Bouwdepot:
Wil je je woning verbouwen of verduurzamen? Dan kun je gebruikmaken van een bouwdepot. Dit is een speciaal potje binnen je hypotheek waaruit je de kosten van de verbouwing betaalt. Je hoeft de verbouwing dus niet met eigen spaargeld te betalen, je gebruikt er (een deel van) je hypotheek voor.
Familiehypotheek:
Bij een familiehypotheek leent een zoon of dochter geld van ouders om (deels) een huis te financieren (andere verbanden binnen de familie kunnen ook). Dit gebeurt vaak naast een gewone hypotheek bij de bank.
Lees meer over een familiehypotheek
Meer weten over hypotheekvormen?
Ben jij op zoek naar een huis en wil je weten welke hypotheekvorm bij jou past? Maak dan vrijblijvend een afspraak met één van onze adviseurs.