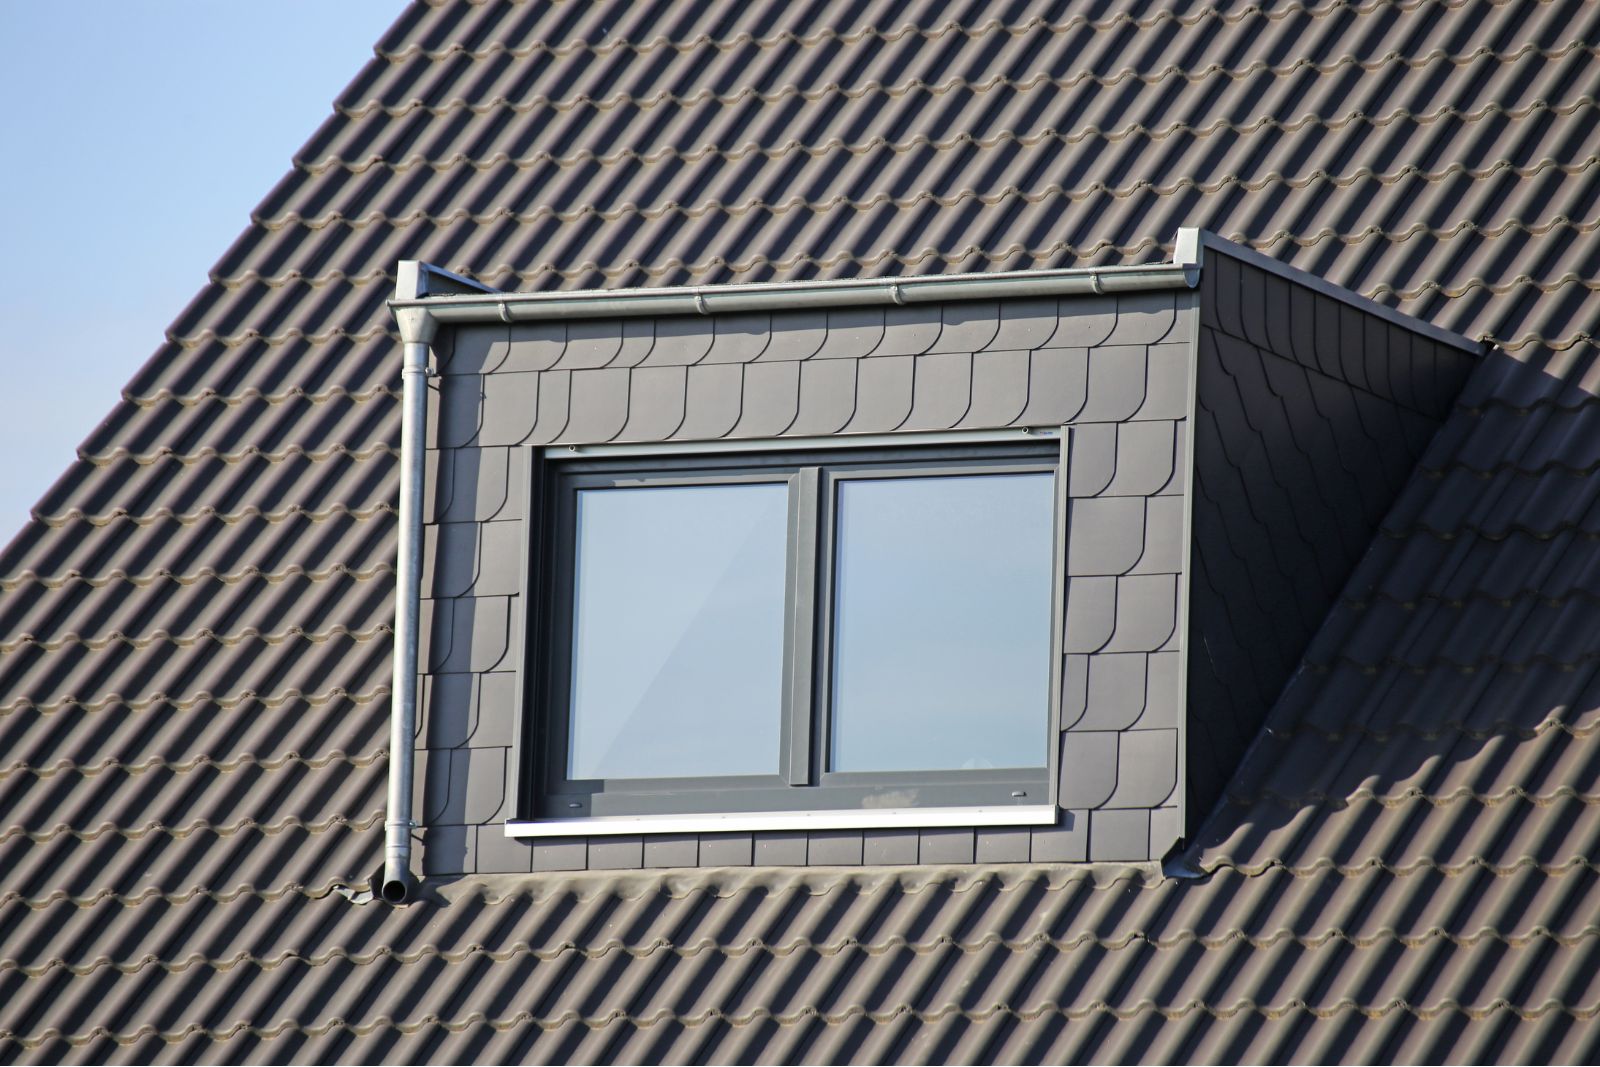
Wat kost een dakkapel?
Een dakkapel kost gemiddeld tussen de €7.500 en €14.500, inclusief plaatsing en btw. Wat jij betaalt, hangt vooral af van:
- De breedte: hoe breder, hoe duurder. Per meter wordt het wel iets goedkoper.
- Het materiaal: kunststof is vaak goedkoper dan hout of zink.
- Prefab of op maat: een prefab dakkapel staat er vaak in één dag en is goedkoper dan maatwerk.
- Extra kosten: denk aan een vergunning, een steiger, de afwerking binnen en een constructietekening.
Vraag altijd een paar offertes op. Dan weet je precies hoeveel geld je nodig hebt. Die offerte heb je ook nodig als je de dakkapel met je hypotheek wilt betalen.
Wat kost een dakkapel per maand?
Betaal je je dakkapel met je hypotheek? Vul hieronder het bedrag van je offerte in en kies een looptijd. Dan zie je direct wat je ongeveer extra per maand betaalt.
Dakkapel financieren: 4 manieren op een rij
| Manier |
Handig als |
Let op |
| Hypotheek verhogen |
Je overwaarde hebt of ruimte in je hypotheek |
Eenmalige kosten voor advies, taxatie en soms de notaris |
| Tweede hypotheek |
Je huidige geldverstrekker niet wil verhogen |
Vaak een hogere rente en notariskosten |
| Persoonlijke lening |
Je snel wilt lenen en snel wilt aflossen |
Hogere rente dan bij een hypotheek |
| Spaargeld |
Je genoeg buffer overhoudt |
Houd geld achter de hand voor onverwachte kosten |
1. Dakkapel financieren met je hypotheek
Op de lange termijn is dit vaak de goedkoopste manier. De rente op een hypotheek is meestal lager dan op een lening. Je verhoogt je hypotheek met het bedrag van de dakkapel. Dat geld komt in een bouwdepot. Daaruit betaal je de rekeningen van de aannemer. Goed om te weten:
- De bank kijkt naar de waarde ná de verbouwing. Een dakkapel kan je huis meer waard maken. Daardoor kun je soms meer lenen.
- Verhoogde inschrijving? Staat je hypotheek bij de notaris voor een hoger bedrag ingeschreven dan je nu leent? Dan hoef je vaak niet opnieuw naar de notaris. Dat scheelt kosten.
- Je inkomen telt mee. De geldverstrekker kijkt opnieuw of je de hogere maandlasten kunt betalen.
- NHG: vanaf 1 januari 2027 ligt de NHG-grens op €500.000, of €530.000 als je ook energiebesparende maatregelen meefinanciert.
Er zijn eenmalige kosten, zoals advies- en taxatiekosten. Toch kan het slim zijn om je hypotheek te verhogen. We rekenen graag voor je uit wat het jou kost.
2. Een tweede hypotheek
Wil je huidige geldverstrekker je hypotheek niet verhogen? Dan kun je een tweede hypotheek afsluiten bij een andere geldverstrekker. Je moet dan wel naar de notaris en de rente kan hoger zijn. Soms is je hypotheek oversluiten een betere keuze, bijvoorbeeld als je nu een hoge rente betaalt. Bekijk ook de actuele hypotheekrente.
3. Een lening voor je dakkapel
Wil je je hypotheek liever niet aanpassen? Dan kun je geld lenen voor je dakkapel met een persoonlijke lening. Je hoeft niet naar de notaris en je lost meestal in een paar jaar af. De rente is wel hoger dan bij een hypotheek. Daardoor betaal je per maand vaak meer.
Let op! Geld lenen kost geld.
4. Betalen met spaargeld
Heb je genoeg spaargeld? Dan betaal je geen rente. Maar haal je spaarrekening niet helemaal leeg. Een buffer voor onverwachte kosten blijft belangrijk. Soms is het slimmer om een deel te lenen en je spaargeld te houden. Een adviseur kan dat voor je doorrekenen.
Dakkapel financieren met overwaarde
Is je huis meer waard dan je hypotheek? Dan heb je overwaarde. Die kun je gebruiken om je dakkapel te betalen, door je hypotheek te verhogen. Je kunt niet zomaar alles opnemen. De bank kijkt naar de waarde van je huis (via een taxatie) en naar je inkomen. Wil je een eerste idee? Trek je hypotheek af van de waarde van je huis.
Is de rente aftrekbaar?
Vaak wel. Leen je geld om je eigen huis te verbeteren, zoals voor een dakkapel? Dan is de rente meestal aftrekbaar. Je moet de lening dan wel in maximaal 30 jaar helemaal aflossen, annuïtair of lineair. Dat geldt voor een hypotheek, en soms ook voor een persoonlijke lening. Je moet kunnen laten zien dat je het geld echt aan je huis hebt besteed. Bewaar dus je offertes en facturen.
Heb je een vergunning nodig?
Dat hangt af van waar de dakkapel komt. Aan de achterkant van je huis is een dakkapel vaak vergunningvrij, als hij aan een paar regels voldoet. Aan de voorkant of zijkant heb je meestal wel een vergunning nodig. Check het altijd via het Omgevingsloket of bij je gemeente voordat je begint.
Kun je subsidie krijgen?
Voor een dakkapel zelf is er geen landelijke subsidie. Isoleer je tegelijk je dak? Dan kun je voor de isolatie soms wel subsidie krijgen, of voordelig lenen via het Warmtefonds. Vraag ook bij je gemeente of er een regeling is.
Zo helpen wij je
- Gratis gesprek: we kijken samen naar je huis, je hypotheek en je plannen.
- Uitrekenen: we zetten de opties naast elkaar, met de maandlasten en de kosten.
- Regelen: kies je voor je hypotheek? Dan regelen wij de aanvraag, de taxatie en het bouwdepot.
Lees ook: Hoe kan ik mijn hypotheek verhogen? en Hypotheek voor een verbouwing