Wat kost een nieuwe keuken?
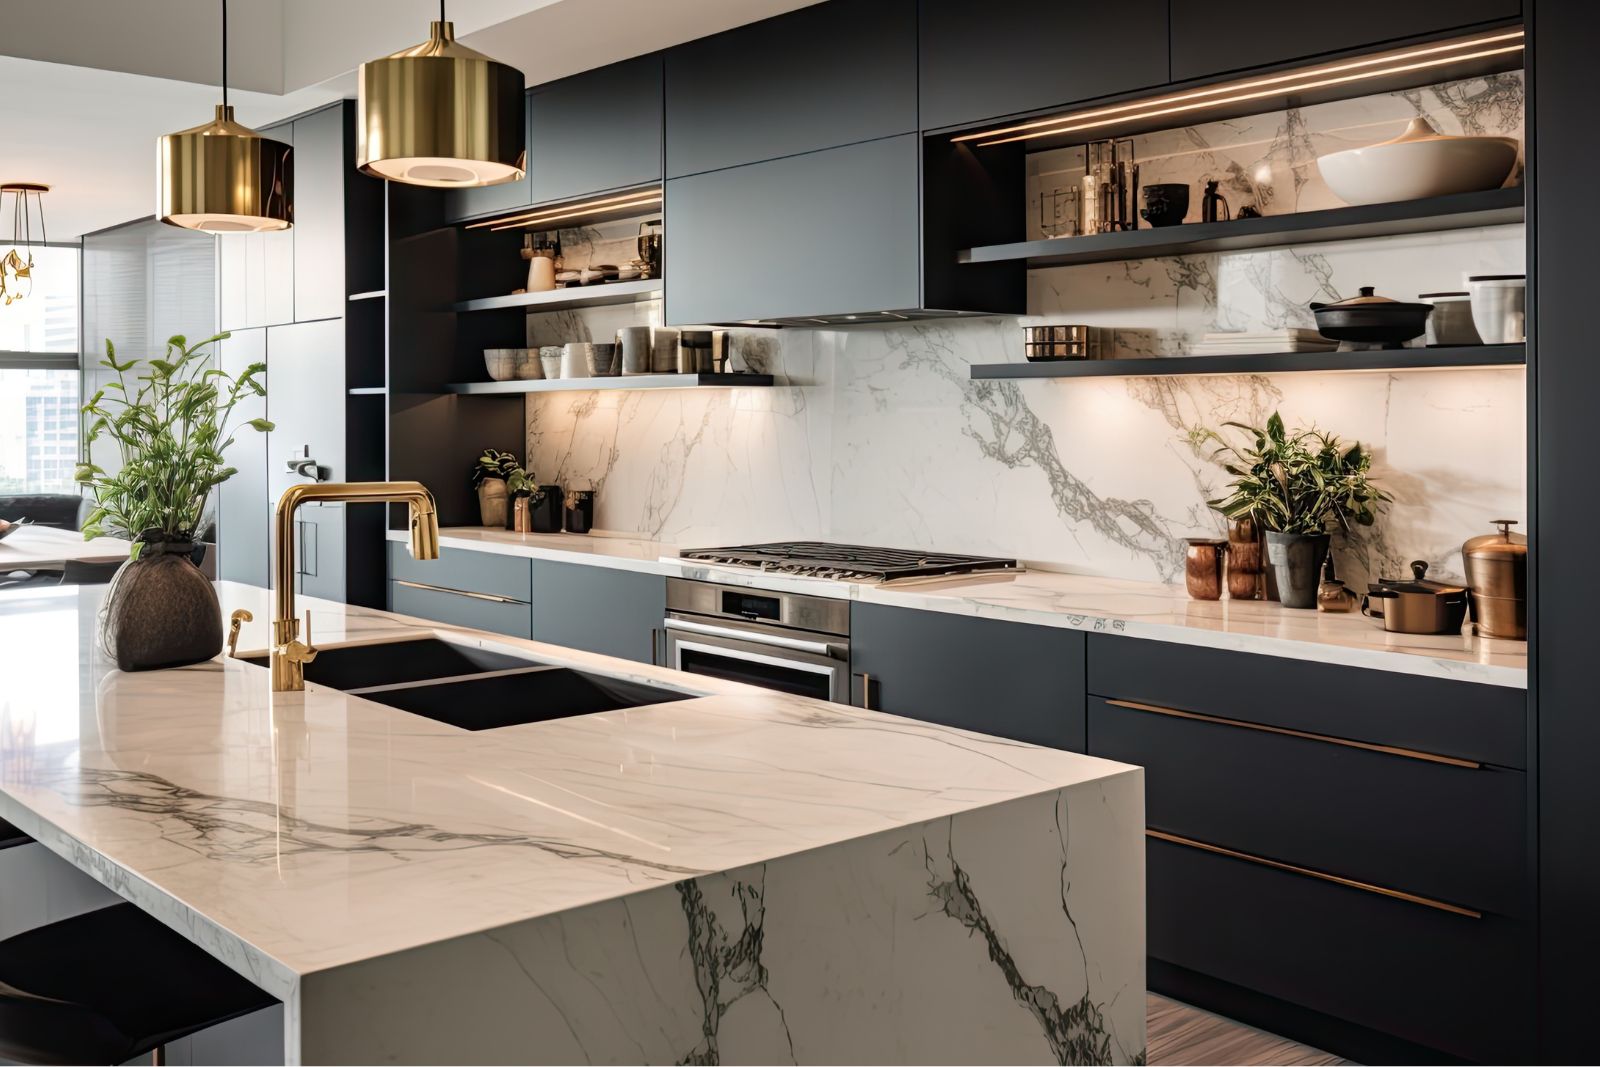
Reken voor een complete nieuwe keuken op minimaal €15.000. Wil je een kookeiland, een Quooker of duurdere apparatuur? Dan wordt het al snel meer. De prijs hangt vooral af van:
- De grootte en vorm: een rechte keuken is goedkoper dan een hoekkeuken of een keuken met eiland.
- De apparatuur: een inbouw-oven, vaatwasser en koelkast tellen flink mee.
- Het werkblad en de kastjes: natuursteen of composiet is duurder dan laminaat.
- Montage en aansluitingen: moeten leidingen, stopcontacten of de afzuiging worden verplaatst? Dat kost extra.
Vraag altijd een paar offertes op en vergelijk ze goed. Let op of montage, sloopwerk en tegelwerk erbij zitten.
Wat kost een nieuwe keuken per maand?
Betaal je je keuken met je hypotheek? Vul hieronder het bedrag van je offerte in en kies een looptijd. Dan zie je direct wat je ongeveer extra per maand betaalt.
Nieuwe keuken financieren: 4 manieren op een rij
| Manier |
Handig als |
Let op |
| Hypotheek verhogen |
Je overwaarde hebt en een groter bedrag nodig hebt |
Eenmalige kosten voor advies, taxatie en soms de notaris |
| Hypotheek oversluiten |
Je nu een hoge rente betaalt of meer wilt aanpassen |
Mogelijk een boete als je rentevaste periode nog loopt |
| Persoonlijke lening |
Je een kleiner bedrag snel wilt aflossen |
Hogere rente dan bij een hypotheek |
| Spaargeld |
Je genoeg buffer overhoudt |
Houd geld achter de hand voor onverwachte kosten |
Let op: financiering via de keukenzaak is vaak een gewone lening, met een hogere rente dan een hypotheek. Vergelijk het dus goed.
1. Keuken financieren met je hypotheek
Voor een nieuwe keuken is dit vaak de goedkoopste manier op de lange termijn. Je verhoogt je hypotheek met het bedrag dat je nodig hebt. Dat geld komt in een bouwdepot. Daaruit betaal je de rekeningen. Er zijn twee manieren:
- Onderhandse verhoging: staat je hypotheek bij de notaris voor een hoger bedrag ingeschreven dan je nu leent? Dan hoef je vaak niet opnieuw naar de notaris. Dat scheelt kosten.
- Tweede hypotheek: is er geen ruimte in je inschrijving? Dan sluit je een extra hypotheek af, meestal bij je huidige geldverstrekker. Je moet dan wel naar de notaris.
Lees meer over je hypotheek verhogen.
2. Je hypotheek oversluiten
Soms is het slimmer om je hele hypotheek over te sluiten, in plaats van alleen te verhogen. Bijvoorbeeld als je nu een hoge rente betaalt, of als je toch al meer wilt aanpassen. Let op: loopt je rentevaste periode nog? Dan kan je geldverstrekker een boete rekenen. Lees meer over je hypotheek oversluiten of bekijk de actuele hypotheekrente.
3. Een persoonlijke lening
Heb je weinig overwaarde, of wil je je hypotheek liever niet aanpassen? Dan kun je een persoonlijke lening afsluiten. Je hoeft niet naar de notaris en je lost meestal in een paar jaar af. De rente is wel hoger dan bij een hypotheek. Daardoor betaal je per maand vaak meer.
Let op! Geld lenen kost geld.
4. Betalen met spaargeld
Heb je genoeg spaargeld? Dan betaal je geen rente. Maar haal je spaarrekening niet helemaal leeg. Een buffer voor onverwachte kosten blijft belangrijk. Soms is het slimmer om een deel te lenen en je spaargeld te houden.
Kan ik mijn hypotheek verhogen voor een keuken?
Dat hangt af van twee dingen:
- De waarde van je huis: je mag maximaal 100% van de waarde van je huis lenen. De geldverstrekker kijkt naar de waarde ná de verbouwing.
- Je inkomen: de geldverstrekker kijkt opnieuw of je de hogere maandlasten kunt betalen.
Heb je NHG? Vanaf 1 januari 2027 ligt de NHG-grens op €500.000, of €530.000 als je ook energiebesparende maatregelen meefinanciert.
Is de rente aftrekbaar?
Vaak wel. De rente is aftrekbaar als je het geld gebruikt om je huis te verbeteren. Een nieuwe keuken die vast in je huis wordt ingebouwd, valt daar meestal onder. Losse spullen, zoals een losse koelkast of een eettafel, tellen niet mee. Je moet de lening wel in maximaal 30 jaar helemaal aflossen, annuïtair of lineair. Bewaar je offertes en facturen. Twijfel je? Je adviseur kijkt met je mee.
Tip: combineer het met andere plannen
Ga je toch je hypotheek aanpassen? Kijk dan of je meer plannen hebt. Denk aan een nieuwe badkamer, een dakkapel of isolatie. Dan betaal je de eenmalige kosten maar één keer. Voor energiebesparende maatregelen kun je vaak ook iets meer lenen.
Zo helpen wij je
- Gratis gesprek: we kijken samen naar je huis, je hypotheek en je plannen.
- Uitrekenen: we zetten de opties naast elkaar, met de maandlasten en de kosten.
- Regelen: kies je voor je hypotheek? Dan regelen wij de aanvraag, de taxatie en het bouwdepot.
Lees ook: Hoe kan ik mijn hypotheek verhogen? en Hypotheek voor een verbouwing